Previdenza svizzera · 4 min di lettura
AVS se smetti presto: come evitare lacune nella rendita
Smettere di lavorare a 45 anni può ridurre la tua rendita AVS a vita. Come contano gli anni di contribuzione, cosa pagano i non attivi e come colmare la lacuna.
Informazione, non consulenza finanziaria. Uso a tuo rischio. Leggi l’avvertenza completa
In breve
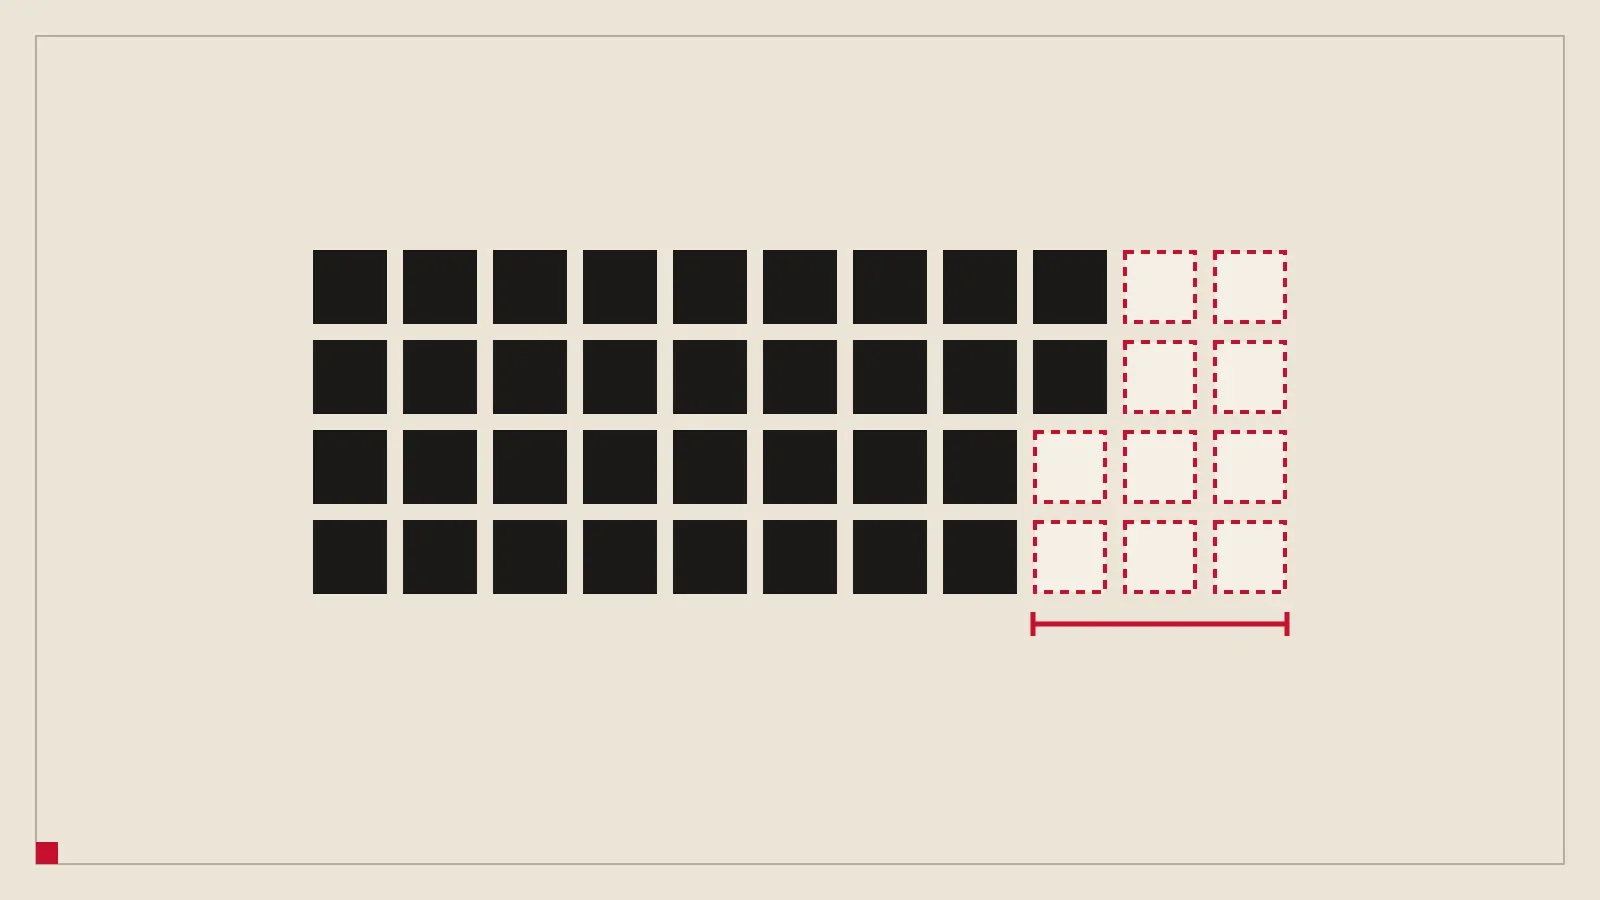
- Una rendita AVS completa richiede 44 anni di contribuzione, e ogni anno mancante la riduce di circa il 2,3% a vita.
- Se smetti di lavorare devi comunque versare i contributi AVS come persona senza attività lucrativa, a meno che il coniuge che lavora versi abbastanza.
- Pagare qualche migliaio di franchi all’anno per colmare le lacune costa di solito meno della rendita che perderesti: mettilo nel budget.
La rendita AVS è la parte della tua pensione che viene pagata a vita e adeguata nel tempo. Molti che vanno in pensione presto dimenticano una cosa: dipende dagli anni di contribuzione, e smettere di lavorare li interrompe, a meno che tu agisca.
Come è costruita la rendita
Una rendita completa richiede 44 anni di contribuzione, contati dai 21 anni fino all’età di riferimento. Ogni anno mancante riduce la rendita di 1/44, circa il 2,3%, per il resto della vita. La rendita completa massima per una persona sola è di circa CHF 2’520 al mese, prima della 13a rendita che parte a dicembre 2026. La tua rendita effettiva dipende anche dal reddito medio di tutta la carriera.
Esempio Una persona smette a 45 anni dopo 24 anni di contribuzione e non paga nulla nei 20 anni seguenti. La sua rendita è 24/44 dell’importo completo, circa CHF 1’375 al mese invece di CHF 2’520. Sono CHF 1’145 al mese, cioè circa CHF 13’700 all’anno, persi a vita.
I contributi li devi comunque
Lasciare il lavoro retribuito non pone fine all’obbligo di versare l’AVS. Le persone senza reddito da lavoro pagano come non attive fino all’età di riferimento. L’importo dipende dalla sostanza e da un eventuale reddito da rendite. Parte da circa CHF 530 all’anno e sale fino a un massimo di circa CHF 26’500. Una persona sposata che non lavora può essere esonerata se il coniuge versa almeno il doppio del minimo.
La base è la tua sostanza netta più 20 volte il reddito annuo da rendite. Il contributo annuo secondo la tabella ufficiale 2026 (la cassa di compensazione aggiunge un piccolo contributo alle spese amministrative):
| Sostanza netta | Contributo annuo |
|---|---|
| CHF 250’000 | circa CHF 530 |
| CHF 500’000 | circa CHF 950 |
| CHF 1’000’000 | circa CHF 2’000 |
| CHF 2’000’000 | circa CHF 4’400 |
| CHF 3’000’000 | circa CHF 7’600 |
Vale la pena pagare?
Di solito sì. Un anno di rendita massima vale circa CHF 33’000, compresa la 13a rendita versata da dicembre 2026. Un anno mancante costa circa CHF 740 all’anno, a vita. Un contributo di CHF 2’000 si ripaga in circa tre anni di rendita, e una rendita dura decenni. Il calcolo cambia se la sostanza è molto grande: fai i tuoi conti e chiedi alla tua cassa di compensazione l’estratto del conto individuale, è gratuito.
Anticipare o rinviare
Puoi percepire l’AVS uno o due anni prima dell’età di riferimento, con una riduzione a vita di circa il 6,8% per anno di anticipo (inferiore per alcune donne delle generazioni di transizione). Puoi anche rinviarla e ricevere un supplemento. Per un piano di pensione anticipata, anticipare raramente conviene: rinunci a una parte grande e permanente di un reddito adeguato all’inflazione.
Cosa fare
- Chiedi alla tua cassa di compensazione l’estratto del conto individuale.
- Conta gli anni che ti mancheranno se smetti all’età obiettivo.
- Metti a budget il contributo da non attivo come costo annuo fisso e includilo nelle tue spese.
- Ricontrolla ogni anno, perché regole e importi cambiano.
L’AVS è uno dei tre pilastri. Gli altri due hanno regole d’accesso proprie: vedi il pilastro 3a per chi va in pensione anticipata e la tua cassa pensioni prima dei 65 anni. Per gli effetti fiscali, vedi le imposte in pensione anticipata.
Prossimo passo
Imposta un’età obiettivo nel calcolatore e guarda come l’AVS riduce il capitale che devi costruire.
Prova con i tuoi numeri
Aggiungi un’età di pensionamento obiettivo nel calcolatore e guarda come si combina con la tua rendita AVS.
Parte con
- Età 40
- Spese CHF 4000 / mese
- Risparmio CHF 2500 / mese
- Risparmiato CHF 350’000
- Pensione a 55 anni
Gratuito e privato. I tuoi numeri restano sul tuo dispositivo. Stime per pianificare, non consulenza. Uso a tuo rischio.
Continua a leggere
Previdenza svizzera
I tre pilastri quando vai in pensione anticipata
AVS, cassa pensioni e pilastro 3a: cosa paga ciascuno, quando puoi accedervi e cosa significa se smetti di lavorare prima dei 65 anni.
Previdenza svizzera
Pilastro 3a: meno imposte oggi, un ponte domani
Il pilastro 3a riduce le imposte mentre lavori e diventa accessibile cinque anni prima dei 65. Come usare più conti, quando prelevare e quali sono i limiti.
Previdenza svizzera
Cassa pensioni prima dei 65 anni: rendita, capitale o lasciarla
Cosa puoi fare con i soldi del secondo pilastro se smetti presto: pensionamento anticipato, libero passaggio, prelievo in capitale, imposte e rischi.
Imposte e assicurazione
Imposte in pensione anticipata: cantone, capitale e sostanza
Cosa paghi vivendo dei tuoi risparmi in Svizzera: imposte su reddito, sostanza e prelievi, perché conta il cantone e quali leve sono reali.