Prévoyance suisse · 4 min de lecture
AVS et arrêt anticipé : éviter les lacunes de rente
Arrêter de travailler à 45 ans peut réduire votre rente AVS à vie. Années de cotisation, cotisations des non-actifs et comment combler la lacune.
Information, pas de conseil financier. Utilisation à vos propres risques. Lire l’avertissement complet
En bref
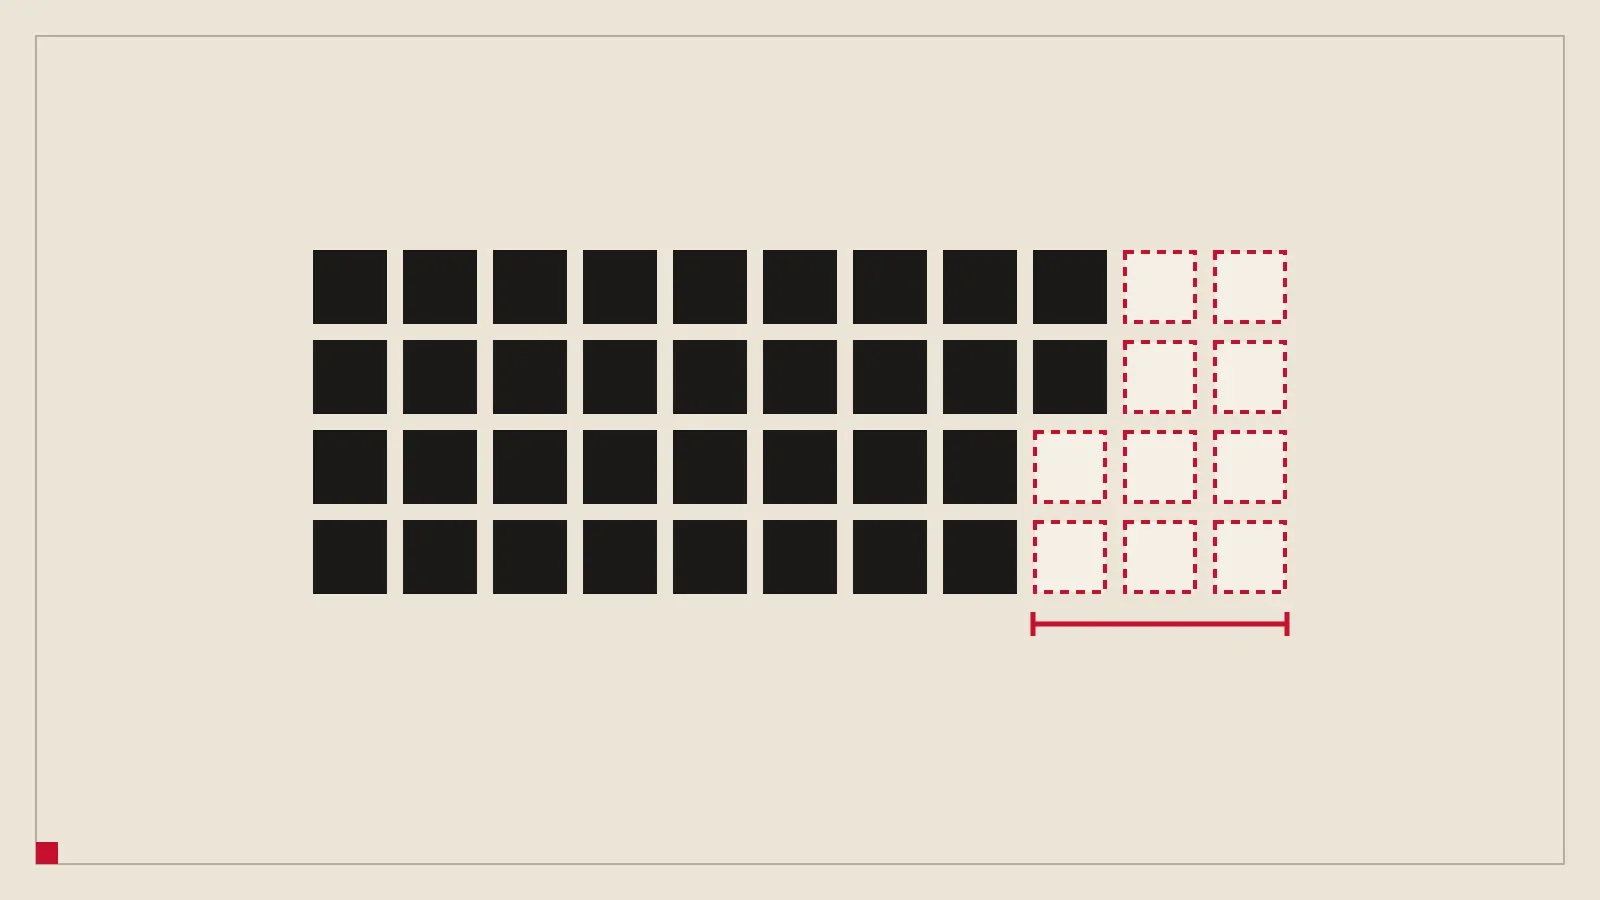
- Une rente AVS complète demande 44 années de cotisation, et chaque année manquante la réduit d’environ 2,3 % à vie.
- Si vous cessez de travailler, vous devez encore cotiser à l’AVS comme personne sans activité lucrative, sauf si votre conjoint actif cotise assez.
- Payer quelques milliers de francs par an pour combler les lacunes coûte en général moins que la rente perdue : prévoyez-le dans votre budget.
La rente AVS est la part de votre retraite qui est versée à vie et adaptée au fil du temps. Beaucoup de retraités anticipés oublient une chose : elle dépend des années de cotisation, et l’arrêt du travail les arrête aussi, sauf si vous agissez.
Comment la rente est construite
Une rente complète demande 44 années de cotisation, comptées dès 21 ans jusqu’à l’âge de référence. Chaque année manquante réduit la rente de 1/44, soit environ 2,3 %, pour le reste de votre vie. La rente complète maximale d’une personne seule est d’environ CHF 2 520 par mois, avant la 13e rente qui commence en décembre 2026. Votre rente réelle dépend aussi de votre revenu moyen sur toute votre carrière.
Exemple Une personne arrête à 45 ans après 24 années de cotisation et ne paie rien pendant les 20 années suivantes. Sa rente est de 24/44 du montant complet, soit environ CHF 1 375 par mois au lieu de CHF 2 520. Cela fait CHF 1 145 par mois, soit environ CHF 13 700 par an, perdus à vie.
Vous devez quand même cotiser
Quitter le travail rémunéré ne met pas fin à l’obligation de cotiser à l’AVS. Les personnes sans revenu d’activité cotisent comme non-actifs jusqu’à l’âge de référence. Le montant dépend de la fortune et de tout revenu de rente. Il commence à environ CHF 530 par an et monte jusqu’à un maximum d’environ CHF 26 500. Une personne mariée sans activité peut être exemptée si son conjoint cotise au moins le double du minimum.
La base est votre fortune nette plus 20 fois votre revenu annuel de rente. La cotisation annuelle selon le barème officiel 2026 (la caisse de compensation ajoute une petite contribution aux frais d’administration) :
| Fortune nette | Cotisation annuelle |
|---|---|
| CHF 250 000 | environ CHF 530 |
| CHF 500 000 | environ CHF 950 |
| CHF 1 000 000 | environ CHF 2 000 |
| CHF 2 000 000 | environ CHF 4 400 |
| CHF 3 000 000 | environ CHF 7 600 |
Est-ce que ça vaut la peine de payer ?
En général, oui. Une année de rente maximale représente environ CHF 33 000, 13e rente comprise (versée dès décembre 2026). Une année manquante coûte environ CHF 740 par an, à vie. Une cotisation de CHF 2 000 est remboursée en environ trois ans de rente, et une rente dure des décennies. Le calcul change si votre fortune est très grande : faites donc vos propres calculs et demandez à votre caisse de compensation votre extrait de compte, c’est gratuit.
Toucher tôt ou tard
Vous pouvez toucher l’AVS un ou deux ans avant l’âge de référence, avec une réduction à vie d’environ 6,8 % par année d’anticipation (moindre pour certaines femmes des générations de transition). Vous pouvez aussi l’ajourner et recevoir un supplément. Pour un plan de retraite anticipée, l’anticipation en vaut rarement la peine : vous renoncez à une part importante et définitive d’un revenu indexé sur l’inflation.
Que faire
- Demandez votre extrait de compte à votre caisse de compensation.
- Comptez les années qui vous manqueront si vous arrêtez à votre âge visé.
- Budgétez la cotisation de non-actif comme une charge annuelle fixe et incluez-la dans vos dépenses.
- Revérifiez chaque année, car les règles et les montants changent.
L’AVS est l’un des trois piliers. Les deux autres ont leurs propres règles d’accès : voir le pilier 3a pour les retraités anticipés et votre caisse de pension avant 65 ans. Pour les effets fiscaux, voir les impôts en retraite anticipée.
Prochaine étape
Fixez un âge visé dans le calculateur et voyez comment l’AVS réduit le capital que vous devez constituer.
Essayez avec vos chiffres
Ajoutez un âge de retraite visé dans le calculateur et voyez comment il s’articule avec votre rente AVS.
Démarre avec
- Âge 40
- Dépenses CHF 4 000 / mois
- Épargne CHF 2 500 / mois
- Épargné CHF 350 000
- Retraite à 55 ans
Gratuit et privé. Vos chiffres restent sur votre appareil. Estimations pour planifier, pas un conseil. Utilisation à vos propres risques.
À lire ensuite
Prévoyance suisse
Les trois piliers quand vous prenez une retraite anticipée
AVS, caisse de pension et pilier 3a : ce que chacun verse, quand vous pouvez y accéder et ce que cela implique si vous arrêtez de travailler avant 65 ans.
Prévoyance suisse
Pilier 3a : moins d’impôts aujourd’hui, un pont demain
Le pilier 3a réduit vos impôts pendant que vous travaillez et devient accessible cinq ans avant 65 ans. Plusieurs comptes, moment du retrait et limites.
Prévoyance suisse
Caisse de pension avant 65 ans : rente, capital ou libre passage
Que faire de l’argent du 2e pilier si vous arrêtez tôt : retraite anticipée, libre passage, retrait en capital, et arbitrages d’impôt et de risque.
Impôts et assurance
Les impôts en retraite anticipée : canton, capital et fortune
Ce que vous payez en vivant de votre épargne en Suisse : impôts sur le revenu, la fortune et les retraits, rôle du canton et leviers réels.