Impôts et assurance
Les impôts en retraite anticipée : canton, capital et fortune
Ce que vous payez en vivant de votre épargne en Suisse : impôts sur le revenu, la fortune et les retraits, rôle du canton et leviers réels.
Ce qui arrive sur votre compte, et ce qui reste après la facture fiscale. Cotisations sociales aux taux 2026, impôt selon les chiffres fédéraux pour chaque chef-lieu.
Avec CHF 120 000 / an, la fiche de salaire affiche environ CHF 8 972 par versement. Après un impôt sur le revenu estimé à CHF 7 927 / an (6,6% du brut), il reste environ CHF 8 312 / mois pour vivre et épargner.
Les Suisses et les titulaires d’un permis C paient l’impôt eux-mêmes, par acomptes ou avec le décompte annuel ; il n’apparaît pas sur la fiche de salaire. Avec un permis B, il est en général prélevé à la source.
Une estimation : votre caisse de pension peut prélever plus que le minimum légal, les assurances accidents et perte de gain maladie varient selon l’employeur, et des déductions comme le 3a, les trajets ou la garde d’enfants réduisent l’impôt.
Utiliser dans votre plan complet →Estimations pour planifier, pas un conseil. Utilisation à vos propres risques. Lire l’avertissement complet
Les taux figurent sur la page de méthodologie. Utilisez le résultat comme revenu dans le calculateur ou l’outil taux d’épargne.
Les caisses de pension prélèvent souvent plus que le minimum légal, les assurances accidents et perte de gain varient selon l’employeur, et certains employeurs paient une partie de votre part. Votre fiche de salaire fait foi.
Pour les Suisses et les titulaires d’un permis C, non : vous le payez vous-même, par acomptes ou avec le décompte annuel. Avec un permis B, il est en général prélevé à la source.
Versez dans le 3e pilier, rachetez des années dans la caisse de pension et faites valoir les déductions de votre canton (trajets, garde d’enfants, formation continue). L’[outil 3e pilier](route:tool.pillar3a) montre l’effet.
Impôts et assurance
Ce que vous payez en vivant de votre épargne en Suisse : impôts sur le revenu, la fortune et les retraits, rôle du canton et leviers réels.
Les chiffres
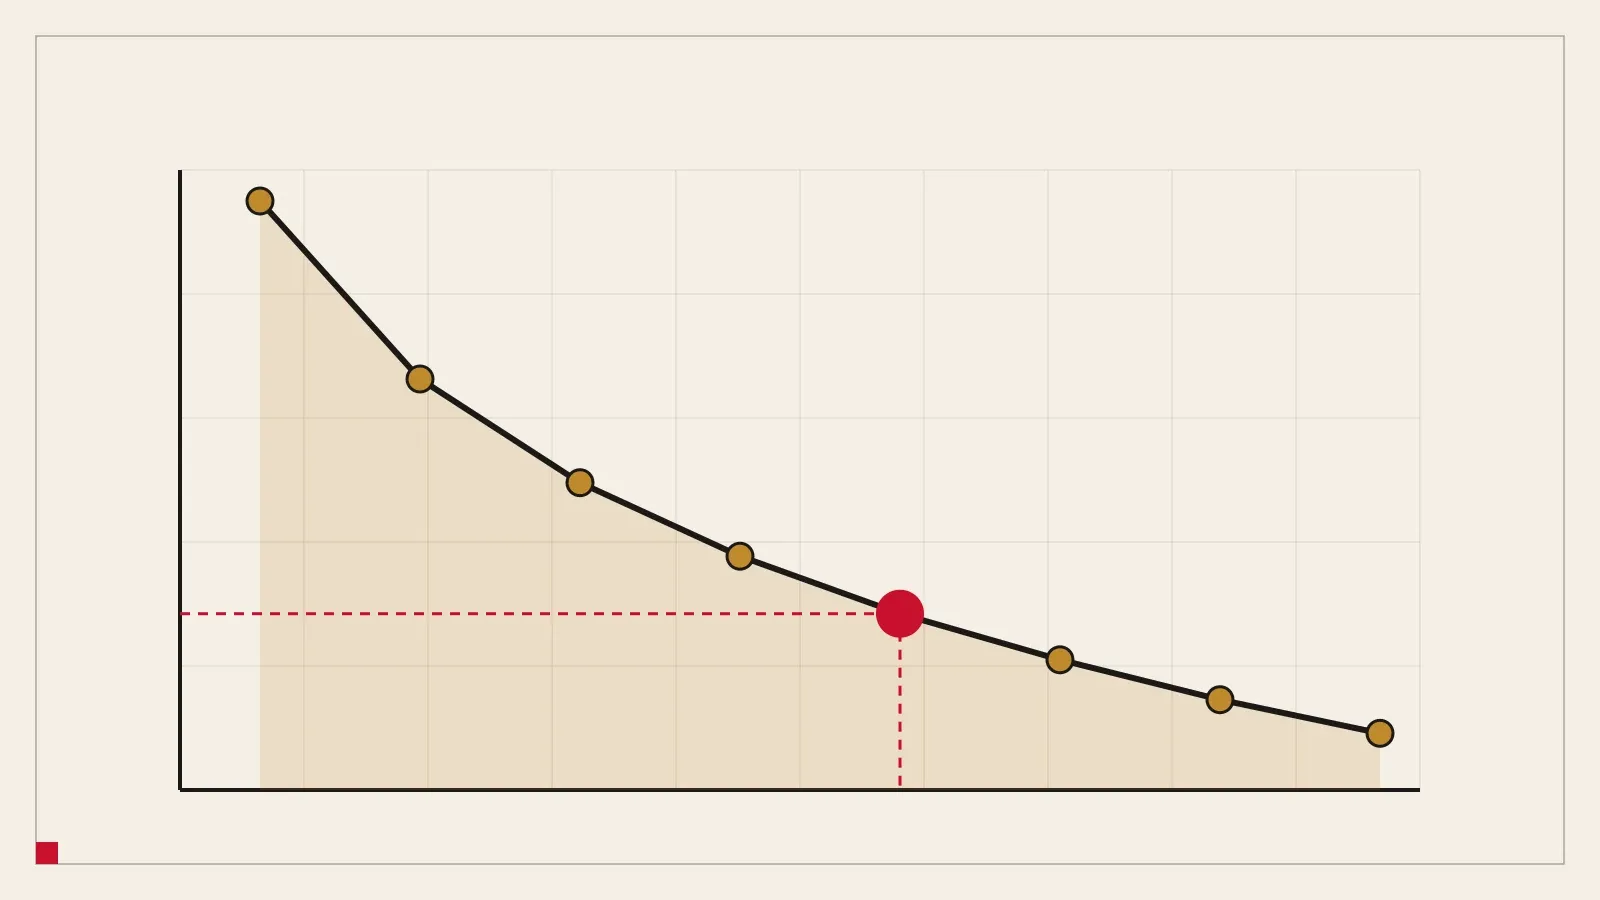
Votre taux d’épargne, et non votre salaire, décide du nombre d’années. Un tableau de 10 % à 80 % donne 66 ans en bas de l’échelle et 6 ans en haut.
Dernière vérification: