État d’esprit
Il vous faut moins que vous ne pensez : un nombre plus petit
CHF 1 000 de moins par mois peuvent avancer votre indépendance de plusieurs années. Où va l’argent, et comment couper sans se sentir plus pauvre.
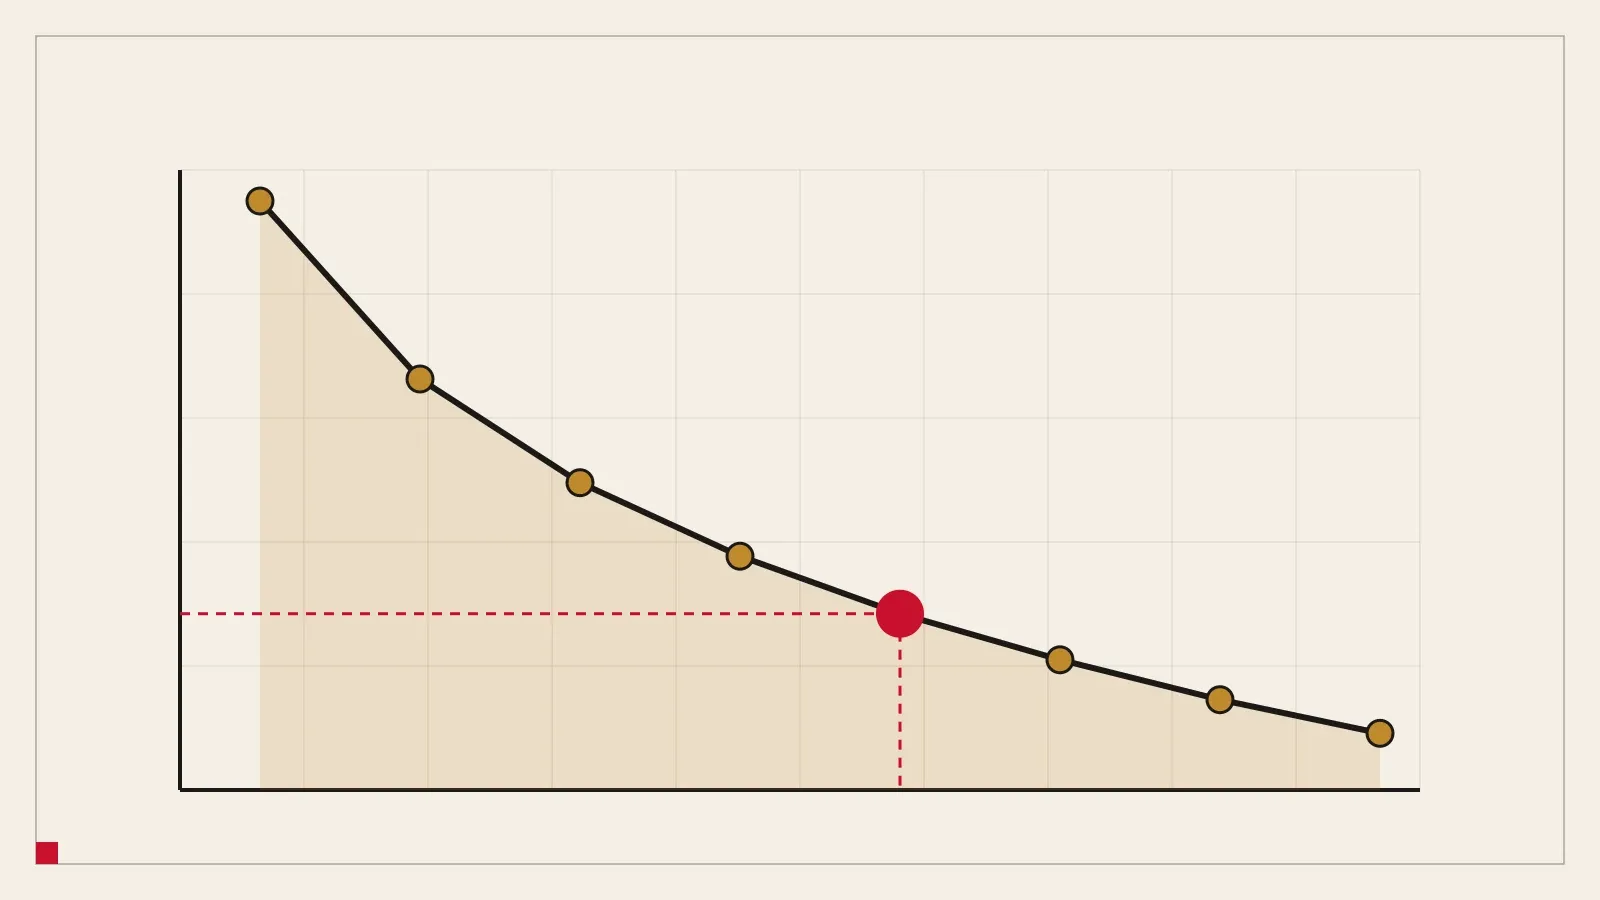
Votre taux d’épargne compte plus que votre revenu : il décide à la fois de la vitesse de croissance de votre argent et du montant nécessaire.
Vous épargnez 60,0% de votre revenu. À ce rythme, vous atteignez CHF 1 200 000 en environ 11,7 ans, sans compter les rentes.
| Taux d’épargne | Années jusqu’à l’indépendance |
|---|---|
| 10,0% | 47,3 ans |
| 20,0% | 34,3 ans |
| 30,0% | 26,3 ans |
| 40,0% | 20,4 ans |
| 50,0% | 15,7 ans |
| 60,0% | 11,7 ans |
| 70,0% | 8,3 ans |
Estimations pour planifier, pas un conseil. Utilisation à vos propres risques. Lire l’avertissement complet
Le tableau applique le même calcul à d’autres taux, pour voir où la courbe s’aplatit. Dépenser moins agit deux fois : vous épargnez plus et il vous faut moins. Plus de détails dans taux d’épargne et années vers la liberté.
Pour comparer
Rendements réels d’indices, avant inflation et frais. Notre hypothèse par défaut pour les actions est de 8,0% par an ; les deux dernières décennies ont été plus fortes, avec une chute de 67 % en francs.
| Indice | Période | Monnaie | Par an |
|---|---|---|---|
| S&P 500dividendes inclus | 2006–2025 | USD | 10,9% |
| MSCI Worldhors dividendes (ajoutez environ 2 %) | Oct 2016–Sep 2026 | CHF | 9,4% |
| Swiss equitiesdividendes inclus | 2009–2025 | CHF | 8,5% |
Les rendements passés ne préjugent pas des rendements futurs. Sources : chartrow.com, msci.com, pictet.com. Tester ces rendements dans le calculateur →
Celui que vous pouvez tenir. Sans épargne de départ, 20 % représentent environ quatre décennies de travail, 50 % environ deux. Chaque palier raccourcit le chemin des deux côtés.
Net, ce qui arrive sur votre compte. Les cotisations à la caisse de pension en sont déjà déduites et croissent à part.
Cet outil montre l’arithmétique de l’épargne seule. L’AVS et la caisse de pension raccourcissent le vrai chemin ; le calculateur complet les inclut.
État d’esprit
CHF 1 000 de moins par mois peuvent avancer votre indépendance de plusieurs années. Où va l’argent, et comment couper sans se sentir plus pauvre.
Les chiffres
Votre taux d’épargne, et non votre salaire, décide du nombre d’années. Un tableau de 10 % à 80 % donne 66 ans en bas de l’échelle et 6 ans en haut.
Dernière vérification: