Haltung
Du brauchst weniger, als du denkst: das Plädoyer für eine kleinere Zahl
CHF 1’000 weniger Ausgaben im Monat können dein Unabhängigkeitsdatum um Jahre verschieben. Wohin das Geld wirklich geht und wie du kürzt, ohne dich ärmer zu fühlen.
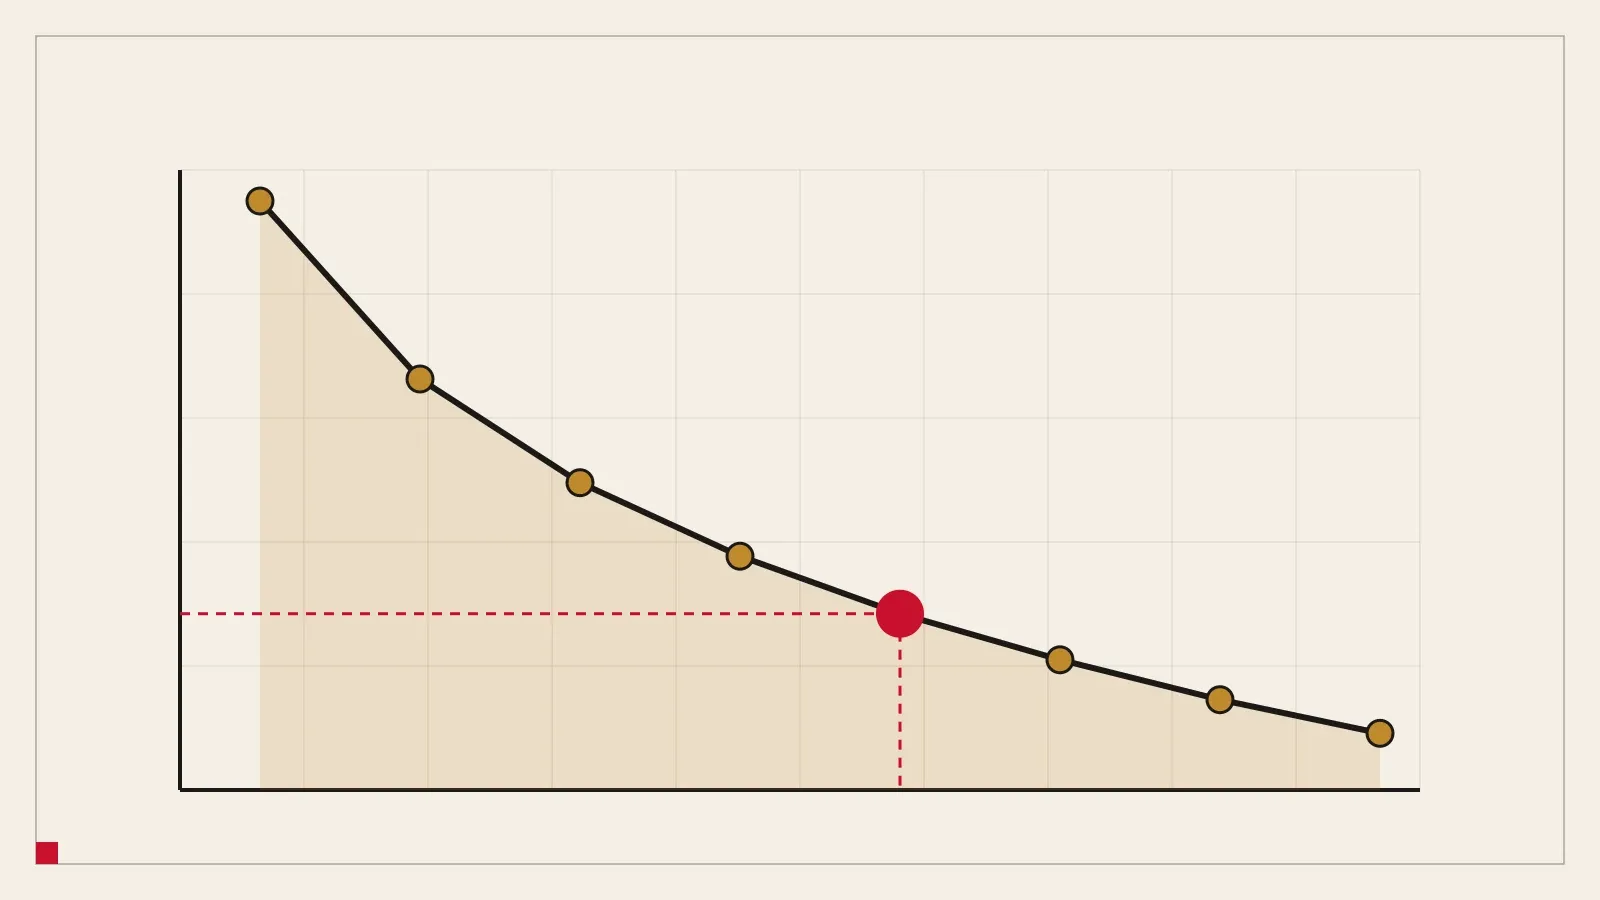
Deine Sparquote zählt mehr als dein Einkommen: Sie bestimmt, wie schnell dein Geld wächst und wie viel du brauchst.
Du sparst 60.0% deines Einkommens. In diesem Tempo erreichst du CHF 1’200’000 in etwa 11.7 Jahre, ohne Renten.
| Sparquote | Jahre bis zur Unabhängigkeit |
|---|---|
| 10.0% | 47.3 Jahre |
| 20.0% | 34.3 Jahre |
| 30.0% | 26.3 Jahre |
| 40.0% | 20.4 Jahre |
| 50.0% | 15.7 Jahre |
| 60.0% | 11.7 Jahre |
| 70.0% | 8.3 Jahre |
Schätzungen zur Planung, keine Beratung. Nutzung auf eigenes Risiko. Vollständigen Haftungsausschluss lesen
Die Tabelle zeigt dieselbe Rechnung für andere Sparquoten, damit du siehst, wo die Kurve flacher wird. Tiefere Ausgaben wirken doppelt: Du sparst mehr und brauchst weniger. Mehr in Sparquote und Jahre bis zur Freiheit.
Zum Vergleich
Echte Indexrenditen, vor Inflation und Fondskosten. Unser Standard für Aktien ist 8.0% pro Jahr; die letzten zwei Jahrzehnte waren stärker, und sie enthielten einen Einbruch von 67 % in Franken.
| Index | Zeitraum | Währung | Pro Jahr |
|---|---|---|---|
| S&P 500mit Dividenden | 2006–2025 | USD | 10.9% |
| MSCI Worldohne Dividenden (rund 2 % dazu) | Oct 2016–Sep 2026 | CHF | 9.4% |
| Swiss equitiesmit Dividenden | 2009–2025 | CHF | 8.5% |
Vergangene Renditen sagen nichts über künftige aus. Quellen: chartrow.com, msci.com, pictet.com. Diese Renditen im Rechner testen →
Jede, die du halten kannst. Ohne Erspartes bedeuten 20 % rund vier Jahrzehnte Arbeit, 50 % etwa zwei. Jeder Schritt nach oben verkürzt den Weg von beiden Seiten.
Netto, also was auf dem Konto ankommt. Die Pensionskassenbeiträge sind darin schon abgezogen und wachsen separat.
Dieses Werkzeug zeigt die reine Sparrechnung. AHV und Pensionskasse verkürzen den echten Weg; der vollständige Rechner berücksichtigt sie.
Haltung
CHF 1’000 weniger Ausgaben im Monat können dein Unabhängigkeitsdatum um Jahre verschieben. Wohin das Geld wirklich geht und wie du kürzt, ohne dich ärmer zu fühlen.
Die Zahlen
Deine Sparquote, nicht dein Lohn, entscheidet, wie viele Jahre du brauchst. Eine Tabelle von 10 % bis 80 % zeigt 66 Jahre am unteren und 6 am oberen Ende.
Zuletzt geprüft: