Die Zahlen · 3 Min. Lesezeit
Sparquote: die Zahl, die bestimmt, wann du frei bist
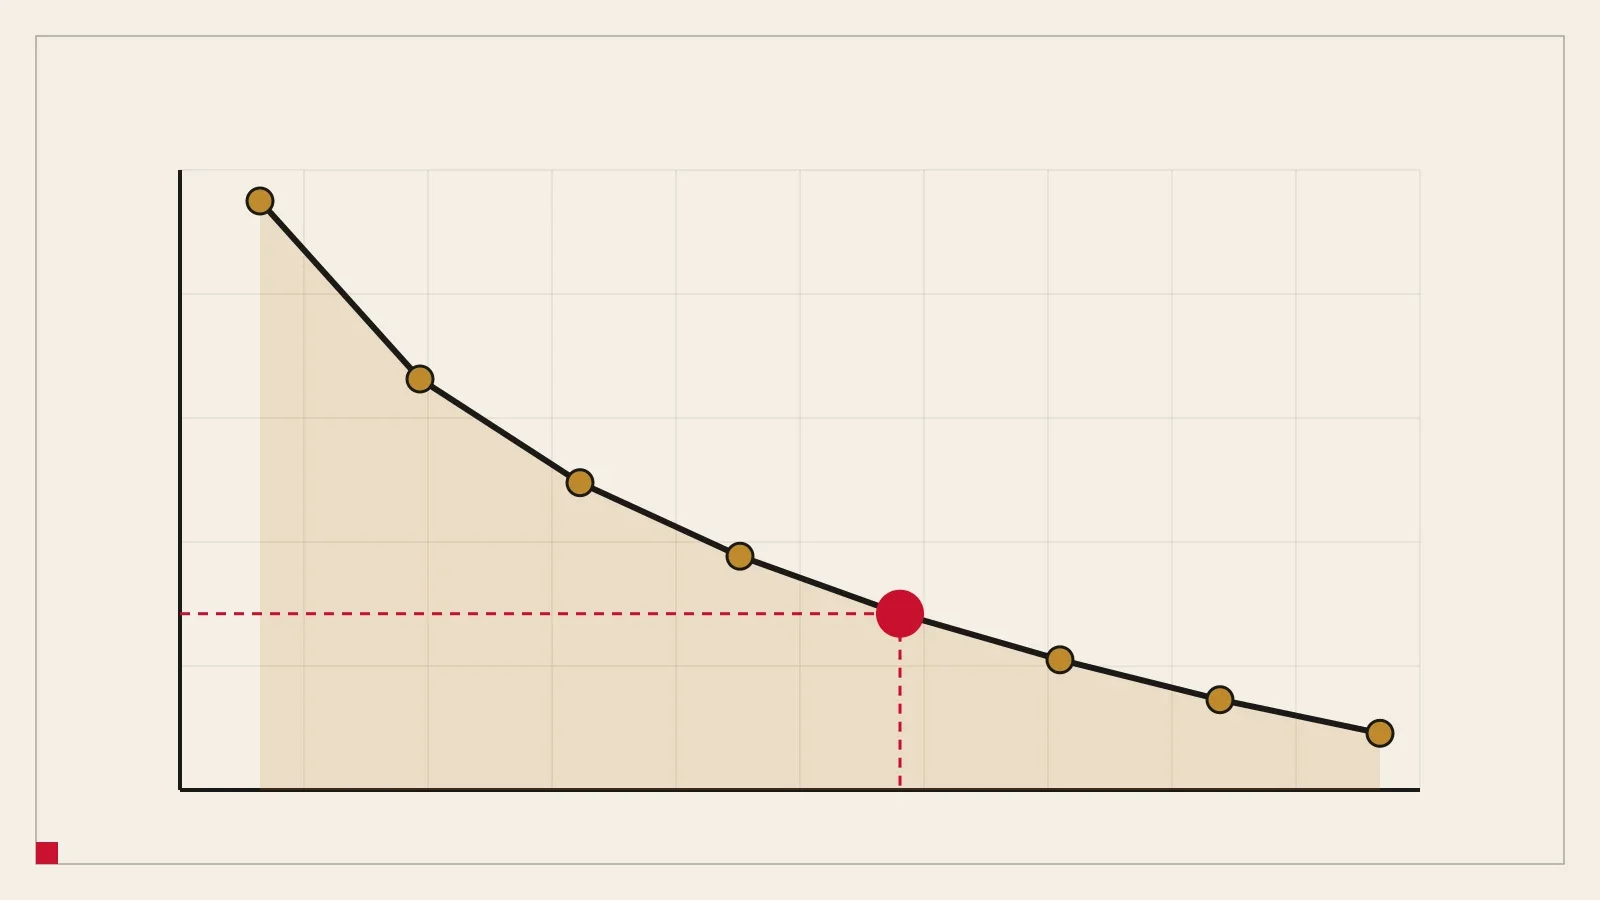
Deine Sparquote, nicht dein Lohn, entscheidet, wie viele Jahre du brauchst. Eine Tabelle von 10 % bis 80 % zeigt 66 Jahre am unteren und 6 am oberen Ende.
Bildung, keine Finanzberatung. Nutzung auf eigenes Risiko. Vollständigen Haftungsausschluss lesen
Kurz gesagt
- Wer bei null startet, braucht bei 10 % Sparquote rund 66 Jahre bis zur Unabhängigkeit, bei 50 % rund 20 und bei 70 % rund 10.
- Die ersten Prozentpunkte zählen am meisten: Von 10 % auf 20 % zu steigen spart 20 Jahre, von 60 % auf 70 % nur 4,5.
- Weniger auszugeben zählt doppelt, weil es dein Sparen erhöht und das nötige Vermögen senkt.
Deine Sparquote ist der Anteil deines Nettoeinkommens, den du nicht ausgibst. Sie sagt am besten voraus, wie bald du aufhören kannst zu arbeiten, und sie zählt mehr als dein Lohn. Wer viel verdient und alles ausgibt, bleibt im Hamsterrad. Wer wenig verdient und die Hälfte spart, kommt heraus.
Warum eine Zahl so viel bewirkt
Die Sparquote wirkt auf beide Seiten der Rechnung. Das gesparte Geld fliesst ins Vermögen. Das nicht ausgegebene Geld senkt zugleich das nötige Vermögen, weil deine Ausgaben im Ruhestand tiefer sind. Ein Entscheid bewegt beide Zahlen.
Jahre bis zur Unabhängigkeit, ab null
Die Tabelle geht davon aus, dass du bei null startest, nach Kosten eine reale Rendite von 3,5 % erzielst und jährlich 3,5 % entnehmen kannst. Renten und Steuern sind nicht eingerechnet, es ist also eine erste Lesart und keine Prognose.
| Sparquote | Jahre bis zur Unabhängigkeit |
|---|---|
| 10 % | 66,5 |
| 20 % | 46,4 |
| 30 % | 34,7 |
| 40 % | 26,4 |
| 50 % | 19,9 |
| 60 % | 14,7 |
| 70 % | 10,2 |
| 80 % | 6,4 |
Zwei Dinge fallen auf. Erstens ist die Kurve links steil: Von 10 % auf 20 % zu steigen spart 20 Jahre, von 60 % auf 70 % nur 4,5. Zweitens kommt bei 10 % niemand schnell ans Ziel. Eine sehr tiefe Sparquote zu erhöhen ist das beste erste Projekt.
Mit Schweizer Renten und einem Startkapital
Echte Pläne sind kürzer, weil du mit etwas Erspartem startest und Pensionskasse und AHV später einen Teil der Last tragen. Hier dieselbe Person im Rechner: 30 Jahre alt, Ausgaben von CHF 4’000 pro Monat, CHF 20’000 gespart, mit den Standardannahmen.
| Sparbetrag pro Monat | Unabhängig mit |
|---|---|
| CHF 1’000 | 56,8 |
| CHF 1’500 | 53,5 |
| CHF 2’000 | 50,9 |
| CHF 2’500 | 48,8 |
| CHF 3’000 | 47,2 |
Jede zusätzlichen CHF 500 pro Monat bringen etwa 1,5 bis 3,5 Jahre. Die Steuern sind in diesen Zahlen vereinfacht. Nutze sie, um die Form zu sehen, und rechne dann mit deinen eigenen.
So erhöhst du die Quote
- Zahle zuerst dich selbst. Ein Dauerauftrag am Zahltag, bevor du das Geld ausgeben kannst.
- Greife die grossen Fixkosten an. Miete, Krankenkasse und Verkehr entscheiden meist über die Quote. Siehe du brauchst weniger, als du denkst.
- Spare Lohnerhöhungen, nicht nur Einkommen. Wenn dein Lohn steigt, leite mindestens die Hälfte der Erhöhung ins Vermögen.
- Halte die Kosten nach dem Anlegen tief. Gebühren schmälern die Rendite leise. Siehe Anlegen in der Schweiz: ETFs, Domizil und Kosten.
Nächster Schritt
Probiere es im Rechner mit deinem eigenen Einkommen und deinen Ausgaben. Das Ziel, zu dem die Quote führt, findest du in deine FIRE-Zahl.
Probiere es mit deinen Zahlen
Verschiebe den Sparregler im Rechner und sieh, wie sich dein Unabhängigkeitsdatum verändert.
Startet mit
- Alter 30
- Ausgaben CHF 4’000 / Monat
- Sparen CHF 2’500 / Monat
- Erspartes CHF 20’000
- Nettolohn CHF 6’500 / Monat
Kostenlos und privat. Deine Zahlen bleiben auf deinem Gerät. Schätzungen zur Planung, keine Beratung. Nutzung auf eigenes Risiko.
Weiterlesen
Die Zahlen
Deine FIRE-Zahl: Wie viel ist in der Schweiz genug?
Multipliziere die Jahresausgaben mit 25 bis 30 für eine erste Antwort und passe sie dann an AHV, Pensionskasse und Säule 3a an. Mit Tabelle in Franken.
Haltung
Du brauchst weniger, als du denkst: das Plädoyer für eine kleinere Zahl
CHF 1’000 weniger Ausgaben im Monat können dein Unabhängigkeitsdatum um Jahre verschieben. Wohin das Geld wirklich geht und wie du kürzt, ohne dich ärmer zu fühlen.
Anlegen
Anlegen in der Schweiz: breite ETFs, Domizil und Kosten
Ein günstiges Portfolio aus der Schweiz: warum breite Indexfonds, wie das Fondsdomizil die Quellensteuer beeinflusst und was Gebühren in 30 Jahren anrichten.
FIRE-Grundlagen
Was ist FIRE, und funktioniert es in der Schweiz?
FIRE heisst, ein Vermögen aufzubauen, das deine Ausgaben deckt, sodass Arbeit freiwillig wird. So funktioniert es in der Schweiz, wo es hilft und wo es schwieriger wird.