Steuern und Versicherung
Steuern bei früher Pensionierung: Kanton, Kapital und Vermögen
Was du zahlst, wenn du in der Schweiz von Ersparnissen lebst: Einkommens-, Vermögens- und Bezugssteuern, warum der Kanton zählt und welche Hebel wirklich wirken.
Was auf deinem Konto ankommt und was nach der Steuerrechnung bleibt. Sozialabgaben nach den Sätzen 2026, Steuern nach Zahlen des Bundes für jeden Kantonshauptort.
Bei CHF 120’000 / Jahr zeigt der Lohnzettel rund CHF 8’972 pro Lohn. Nach geschätzten Einkommenssteuern von CHF 7’927 / Jahr (6.6% des Bruttolohns) bleiben rund CHF 8’312 / Monat zum Leben und Sparen.
Schweizerinnen, Schweizer und Personen mit C-Bewilligung zahlen die Einkommenssteuer selbst, in Raten oder mit der Jahresrechnung; sie steht nicht auf dem Lohnzettel. Mit B-Bewilligung wird sie meist an der Quelle abgezogen.
Eine Schätzung: Deine Pensionskasse kann mehr als das gesetzliche Minimum abziehen, Unfall- und Krankentaggeldversicherung sind je nach Arbeitgeber verschieden, und Abzüge wie 3a, Arbeitsweg oder Kinderbetreuung senken die Steuer.
Im ganzen Plan verwenden →Schätzungen zur Planung, keine Beratung. Nutzung auf eigenes Risiko. Vollständigen Haftungsausschluss lesen
Die Sätze stehen auf der Methodik-Seite. Nutze das Ergebnis als Einkommen im Rechner oder im Sparquoten-Werkzeug.
Pensionskassen ziehen oft mehr als das gesetzliche Minimum ab, Unfall- und Krankentaggeldversicherung sind je nach Arbeitgeber verschieden, und manche Arbeitgeber übernehmen einen Teil deines Anteils. Massgebend ist dein Lohnzettel.
Für Schweizerinnen, Schweizer und Personen mit C-Bewilligung nicht: Du zahlst sie selbst, in Raten oder mit der Jahresrechnung. Mit B-Bewilligung wird sie meist an der Quelle abgezogen.
Zahle in die Säule 3a ein, kaufe dich in die Pensionskasse ein und mache die Abzüge geltend, die dein Kanton erlaubt (Arbeitsweg, Kinderbetreuung, Weiterbildung). Das [Säule-3a-Werkzeug](route:tool.pillar3a) zeigt die Wirkung.
Steuern und Versicherung
Was du zahlst, wenn du in der Schweiz von Ersparnissen lebst: Einkommens-, Vermögens- und Bezugssteuern, warum der Kanton zählt und welche Hebel wirklich wirken.
Die Zahlen
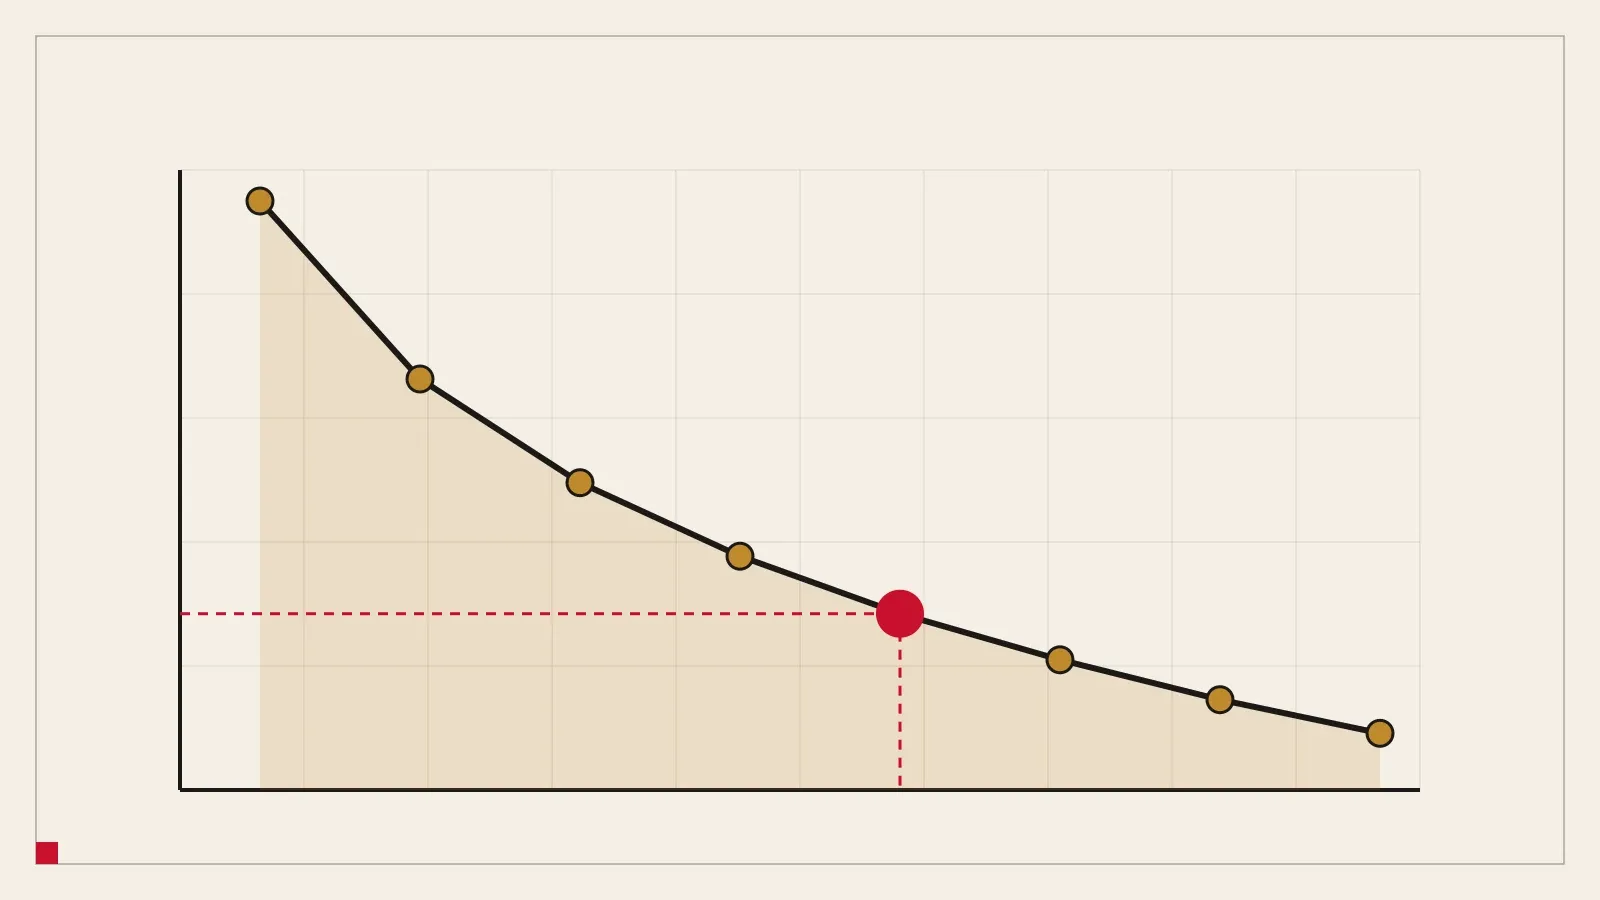
Deine Sparquote, nicht dein Lohn, entscheidet, wie viele Jahre du brauchst. Eine Tabelle von 10 % bis 80 % zeigt 66 Jahre am unteren und 6 am oberen Ende.
Zuletzt geprüft: