Schweizer Vorsorge
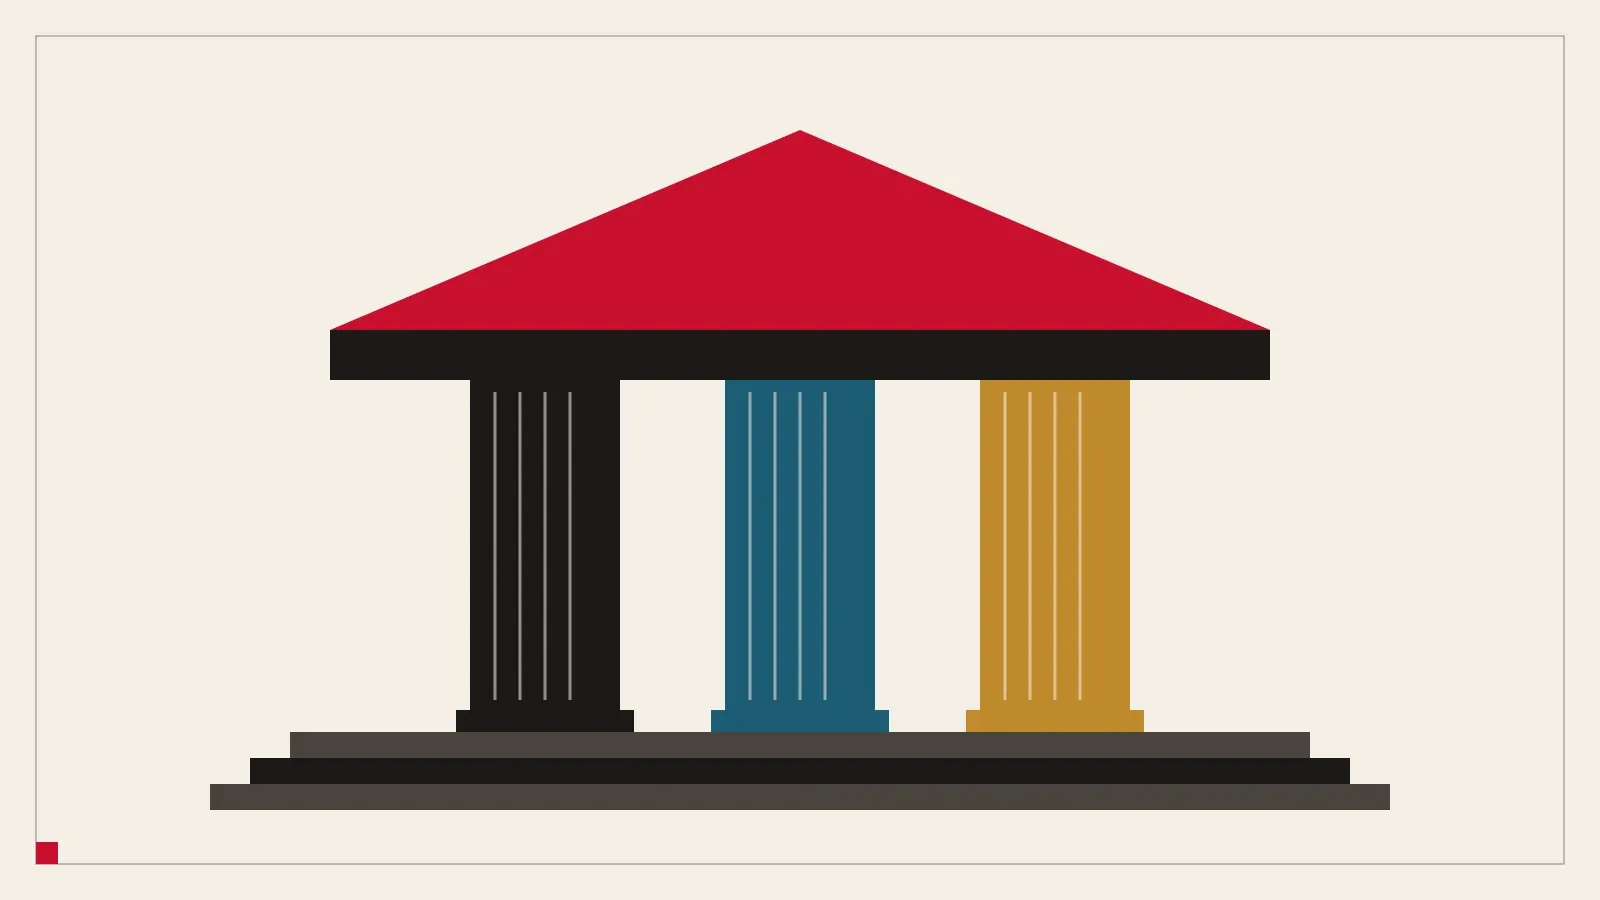
Die drei Säulen bei einer Frühpensionierung
AHV, Pensionskasse und Säule 3a: was jede zahlt, wann du darauf zugreifen kannst und was das bedeutet, wenn du vor 65 aufhörst zu arbeiten.
Eine Zahl für alles, was du besitzt, minus alles, was du schuldest, auf Schweizer Art aufgeteilt: Geld, das du heute nutzen kannst, und Geld, das in der Vorsorge gebunden ist.
Du besitzt insgesamt CHF 400’000. Davon kannst du CHF 200’000 heute nutzen; CHF 200’000 sind bis 60 bis 65 gebunden. Gemessen an einer FI-Zahl von CHF 1’200’000 deckt dein verfügbares Geld 16.7% des Wegs.
Im ganzen Plan verwenden →Schätzungen zur Planung, keine Beratung. Nutzung auf eigenes Risiko. Vollständigen Haftungsausschluss lesen
Die FI-Zahl ist hier die einfache Regel ohne Renten. AHV und PK-Rente senken, was du brauchst; der Rechner berücksichtigt sie, und deine FIRE-Zahl in der Schweiz erklärt warum.
Säule 3a und Pensionskasse lassen sich meist frühestens fünf Jahre vor dem AHV-Alter beziehen. Bis dahin lebt man bei einer Frühpensionierung vom verfügbaren Geld.
Es gehört zum Nettovermögen, aber ausgeben kannst du es nur durch Verkauf oder Belehnung. Darum zählt es nicht zur FI-Zahl.
Ein- bis zweimal pro Jahr reicht. Monatlich siehst du vor allem Marktschwankungen.
Schweizer Vorsorge
AHV, Pensionskasse und Säule 3a: was jede zahlt, wann du darauf zugreifen kannst und was das bedeutet, wenn du vor 65 aufhörst zu arbeiten.
Die Zahlen
Multipliziere die Jahresausgaben mit 25 bis 30 für eine erste Antwort und passe sie dann an AHV, Pensionskasse und Säule 3a an. Mit Tabelle in Franken.
Zuletzt geprüft: