Investir · 4 min de lecture
Risque de séquence : les dix premières années décident
Deux retraités, le même rendement moyen, des résultats très différents. Comment l’ordre des rendements peut casser un plan et comment s’en protéger.
Information, pas de conseil financier. Utilisation à vos propres risques. Lire l’avertissement complet
En bref
- L’ordre des rendements compte quand vous retirez : un même rendement moyen peut laisser CHF 901 000 ou CHF 1 120 000 après dix ans.
- Les mauvaises années au début de la retraite font le plus de dégâts, parce que vous vendez à bas prix et que la perte se compose.
- Un taux de retrait de départ plus bas, un coussin de liquidités d’un à trois ans et des dépenses flexibles sont les défenses pratiques.
Les rendements moyens cachent le danger. Deux retraités peuvent gagner exactement le même rendement moyen sur dix ans et finir à des endroits très différents, selon l’ordre dans lequel les bonnes et les mauvaises années sont arrivées. Pour un retraité anticipé, qui a des décennies devant lui, c’est le risque principal.
Deux retraités, la même moyenne
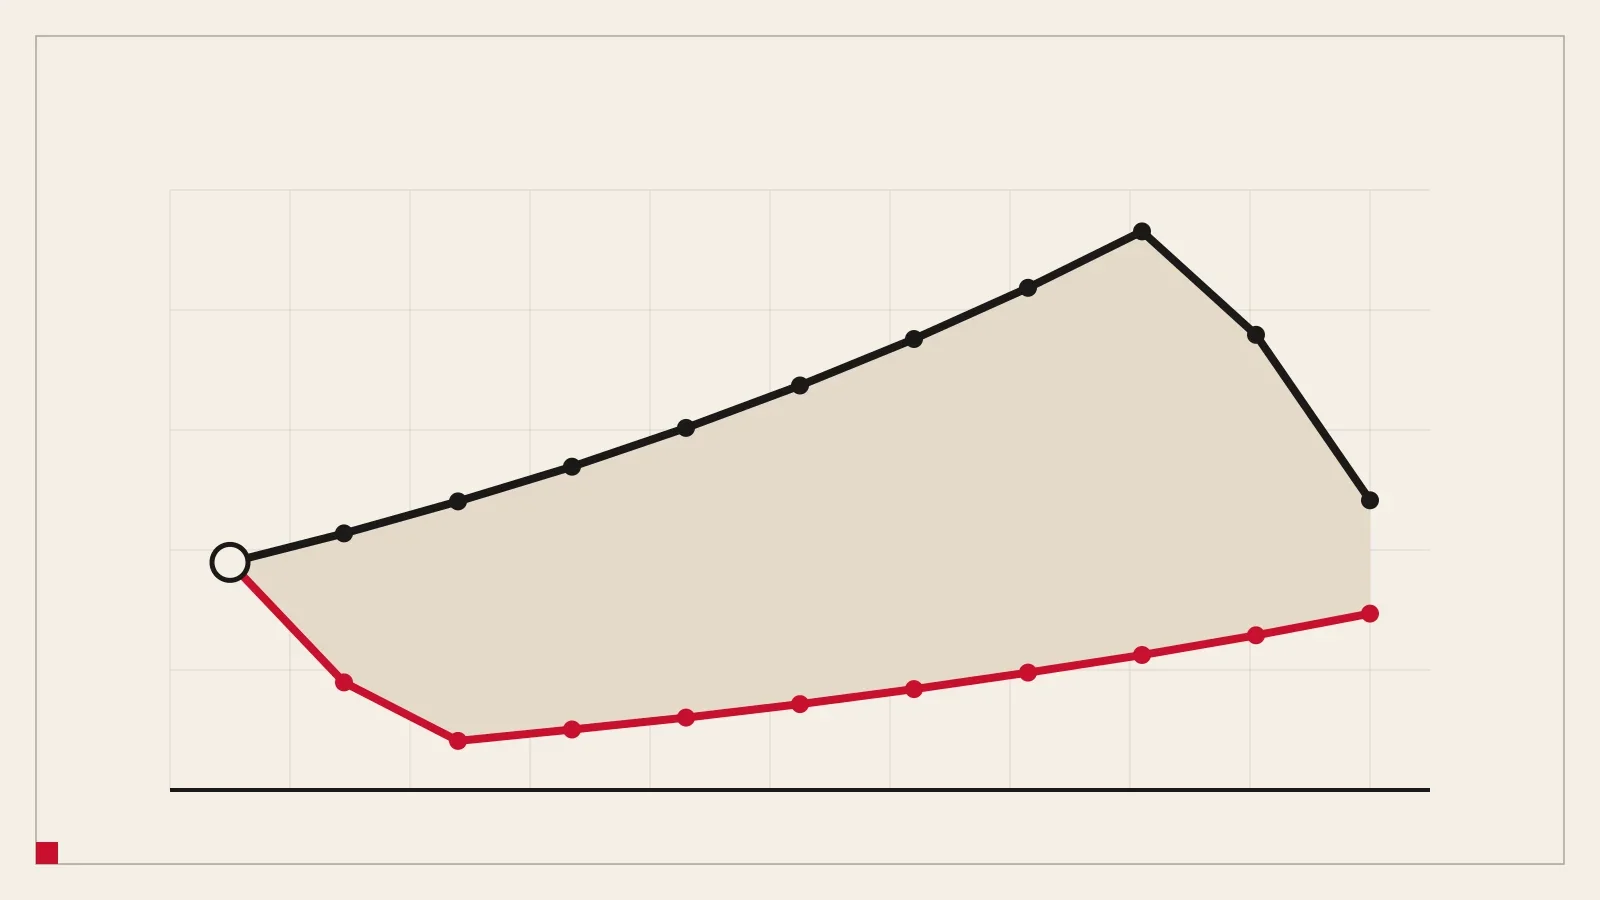
Tous deux partent avec CHF 1 000 000 et retirent CHF 40 000 par an. Tous deux voient les mêmes dix rendements annuels, d’une moyenne de 5 %. Ces rendements sont -20 %, -10 %, puis huit années à +10 %.
- Le retraité A reçoit les mauvaises années en premier.
- Le retraité B reçoit les mêmes mauvaises années en dernier.
| Année | A : mauvaises années d’abord | B : mauvaises années à la fin |
|---|---|---|
| 1 | CHF 768 000 | CHF 1 056 000 |
| 2 | CHF 655 200 | CHF 1 117 600 |
| 5 | CHF 726 431 | CHF 1 341 886 |
| 10 | CHF 901 300 | CHF 1 120 295 |
Après dix ans, A a CHF 901 000 et B a CHF 1 120 000. L’écart est de CHF 219 000, sans aucune différence de rendement moyen ni de dépenses.
Pourquoi l’ordre compte
Quand le capital baisse et que vous continuez à retirer, vous vendez davantage de parts à bas prix pour obtenir la même somme. Ces parts ont disparu quand le marché se redresse. A repart d’une base plus petite, alors que B a une base plus grande pendant les bonnes années. La perte se compose, et l’effet est le plus fort au début, quand le capital est le plus grand et l’horizon le plus long.
Les retraités anticipés sont plus exposés que les personnes de 65 ans, parce qu’ils traversent plus de séquences et doivent attendre plus longtemps qu’une rente prenne en charge une partie de la charge.
Les défenses
- Partir plus bas. Un taux de 3 % à 3,5 % la première année laisse plus de marge que 4 %. Voir la règle des 4 % et pourquoi 3,5 % est plus prudent.
- Garder un coussin. Un à trois ans de dépenses en liquidités ou en obligations courtes évitent de vendre des actions pendant un krach. Le prix à payer est un rendement attendu plus bas sur cette part.
- Dépenser avec souplesse. Renoncez à l’indexation sur l’inflation ou réduisez de 10 % lors d’une mauvaise année. Cela aide beaucoup.
- Gagner quelque chose au début. Un revenu à temps partiel les premières années, l’idée barista, réduit les retraits au moment où ils font le plus mal. Voir lean, fat, barista et coast FIRE.
- Compter vos rentes. L’AVS et la caisse de pension commencent plus tard et prennent en charge une partie des dépenses. Voir les trois piliers.
- Garder frais et concentration bas. Voir investir en Suisse : ETF, domicile et frais.
Ce qu’une ligne unique cache
Un calculateur qui montre une seule ligne lisse pour votre capital ne peut pas montrer ce risque. Testez votre plan dans un cas moins favorable : un rendement plus bas, un taux de retrait plus bas, une date de retraite un an plus tard. S’il tient encore, vous avez de la marge. S’il ne tient que sur la ligne lisse, non.
Pour l’autre face de la question, comment éviter de finir avec beaucoup d’argent non dépensé, lisez louer à vie, mourir à zéro. Pour l’objectif lui-même, voir votre nombre FIRE.
Prochaine étape
Ouvrez le calculateur et baissez le taux de retrait pas à pas.
Essayez avec vos chiffres
Testez votre plan avec un taux de retrait plus bas dans le calculateur et voyez ce que coûte la sécurité.
Démarre avec
- Âge 48
- Dépenses CHF 4 000 / mois
- Épargne CHF 3 000 / mois
- Épargné CHF 900 000
- Taux de retrait 3,5%
Gratuit et privé. Vos chiffres restent sur votre appareil. Estimations pour planifier, pas un conseil. Utilisation à vos propres risques.
À lire ensuite
Les chiffres
La règle des 4 % et pourquoi 3,5 % est plus prudent
La règle des 4 % vient de données américaines sur 30 ans. Pour un horizon plus long, 3,5 % est un départ plus prudent. Ce que la règle dit et ne dit pas.
Investir
Investir en Suisse : ETF larges, domicile et frais
Un portefeuille à bas coût depuis la Suisse : pourquoi des fonds indiciels larges, l’effet du domicile sur l’impôt à la source et celui des frais sur 30 ans.
État d’esprit
Louer à vie, mourir à zéro : dépenser son argent exprès
La plupart des épargnants finissent leur vie avec bien plus que nécessaire. Pourquoi dépenser exprès peut financer plus de vie, et les risques qui freinent.
Les chiffres
Votre nombre FIRE : combien faut-il en Suisse ?
Multipliez vos dépenses annuelles par 25 à 30 pour une première réponse, puis ajustez avec l’AVS, la caisse de pension et le 3a. Un tableau en francs.