État d’esprit
Il vous faut moins que vous ne pensez : un nombre plus petit
CHF 1 000 de moins par mois peuvent avancer votre indépendance de plusieurs années. Où va l’argent, et comment couper sans se sentir plus pauvre.
Une réserve pour les mauvais mois passe avant l’investissement. Elle évite qu’une perte d’emploi ou une grosse facture vous force à vendre au mauvais moment.
Gardez environ CHF 10 500 sur un compte épargne, soit 3 mois de dépenses essentielles, avant d’investir. Vous pourrez traverser une perte d’emploi ou une grosse facture sans vendre vos placements au mauvais moment.
Estimations pour planifier, pas un conseil. Utilisation à vos propres risques. Lire l’avertissement complet
Une règle empirique, pas une loi de la nature : adaptez-la à votre situation. Ensuite, investissez le reste ; voir l’outil du taux d’épargne.
Sur un compte épargne accessible en quelques jours, séparé du compte courant. Pas en actions.
Oui. Les marchés peuvent baisser précisément quand vous avez besoin d’argent. Le fonds d’urgence permet de laisser vos placements investis.
Elle remplace une partie du salaire après un délai d’attente, et les indépendants n’en ont en général pas. Le fonds couvre l’écart.
État d’esprit
CHF 1 000 de moins par mois peuvent avancer votre indépendance de plusieurs années. Où va l’argent, et comment couper sans se sentir plus pauvre.
Les chiffres
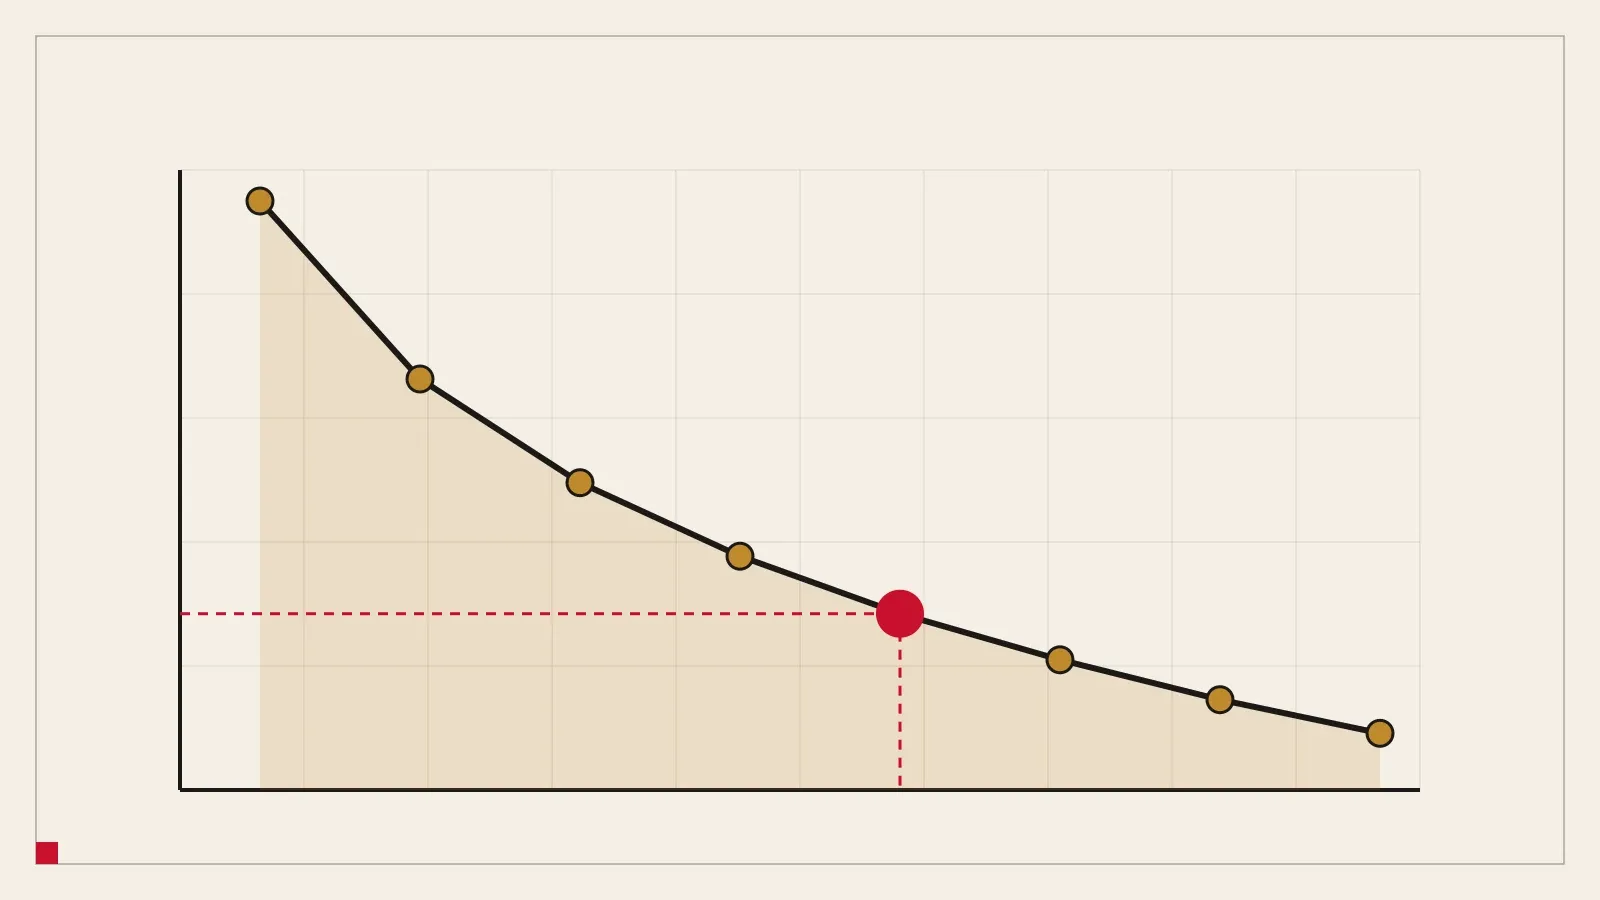
Votre taux d’épargne, et non votre salaire, décide du nombre d’années. Un tableau de 10 % à 80 % donne 66 ans en bas de l’échelle et 6 ans en haut.
Dernière vérification: