Haltung
Du brauchst weniger, als du denkst: das Plädoyer für eine kleinere Zahl
CHF 1’000 weniger Ausgaben im Monat können dein Unabhängigkeitsdatum um Jahre verschieben. Wohin das Geld wirklich geht und wie du kürzt, ohne dich ärmer zu fühlen.
Bargeld für schlechte Monate kommt vor dem Anlegen. So zwingt dich ein Jobverlust oder eine grosse Rechnung nicht zum Verkauf im falschen Moment.
Halte rund CHF 10’500 auf einem Sparkonto, 3 Monate an Fixkosten, bevor du anlegst. So überstehst du Jobverlust oder eine grosse Rechnung, ohne Anlagen zur falschen Zeit verkaufen zu müssen.
Schätzungen zur Planung, keine Beratung. Nutzung auf eigenes Risiko. Vollständigen Haftungsausschluss lesen
Eine Faustregel, kein Naturgesetz: Passe sie deiner Situation an. Danach legst du den Rest an; siehe den Sparquoten-Rechner.
Auf einem Sparkonto, das du innert Tagen erreichst, getrennt vom Alltagskonto. Nicht in Aktien.
Ja. Die Märkte können genau dann im Minus sein, wenn du Geld brauchst. Der Notgroschen lässt deine Anlagen angelegt.
Sie ersetzt nach einer Wartezeit einen Teil des Lohns, und Selbstständige haben meist keine. Der Notgroschen überbrückt die Lücke.
Haltung
CHF 1’000 weniger Ausgaben im Monat können dein Unabhängigkeitsdatum um Jahre verschieben. Wohin das Geld wirklich geht und wie du kürzt, ohne dich ärmer zu fühlen.
Die Zahlen
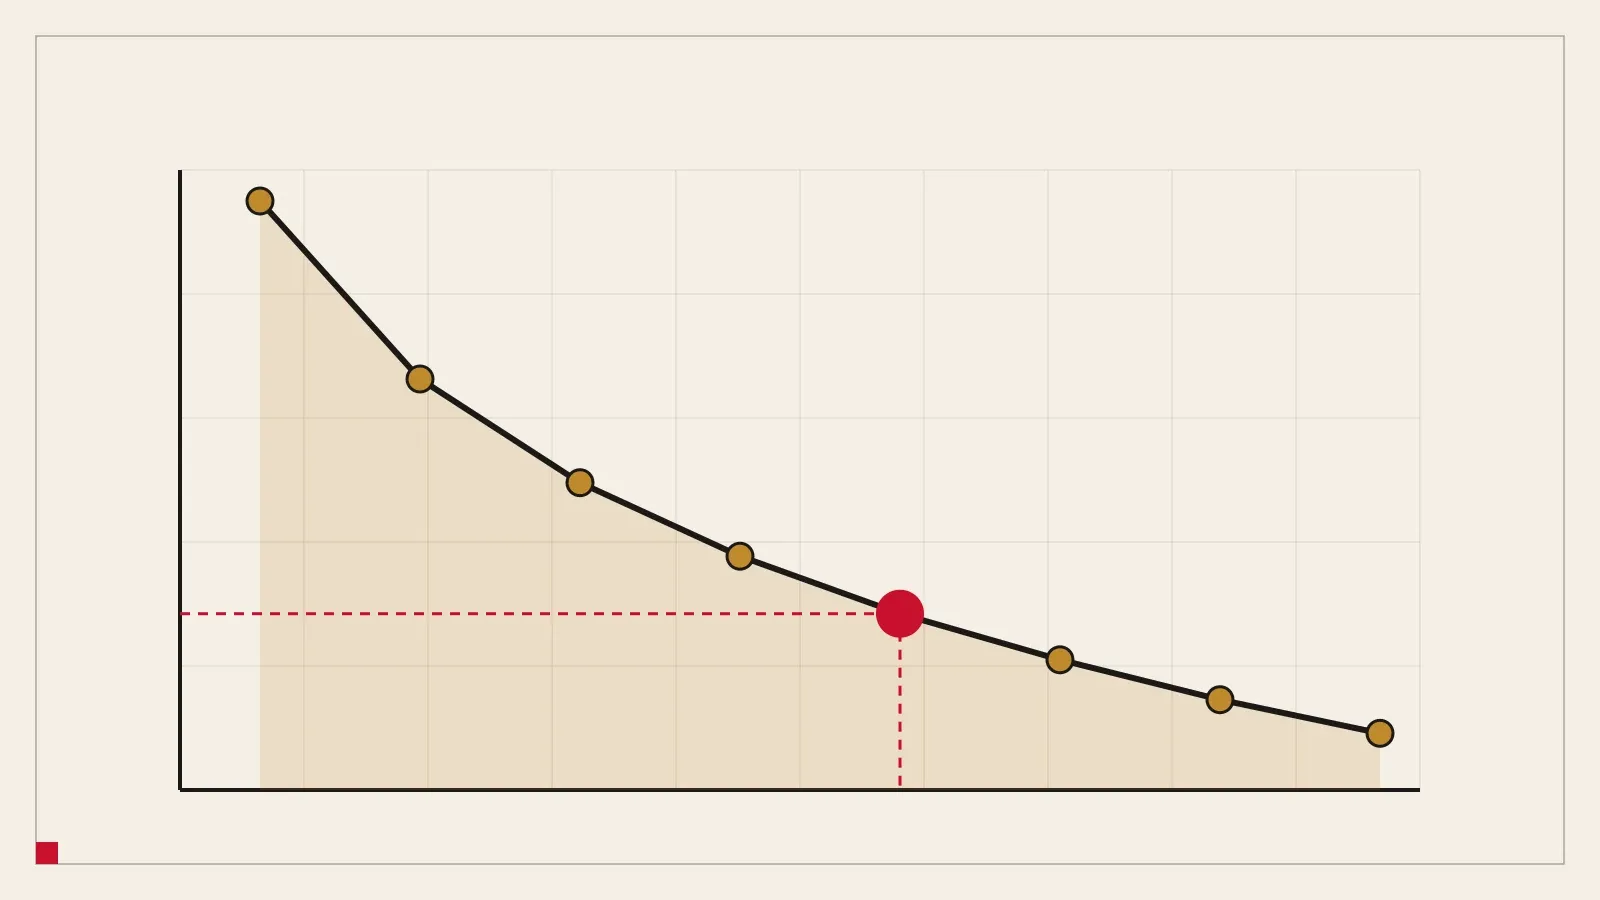
Deine Sparquote, nicht dein Lohn, entscheidet, wie viele Jahre du brauchst. Eine Tabelle von 10 % bis 80 % zeigt 66 Jahre am unteren und 6 am oberen Ende.
Zuletzt geprüft: