Anlegen
Sequenzrisiko: warum die ersten zehn Jahre der Pension entscheiden
Zwei Pensionierte, dieselbe Durchschnittsrendite, sehr verschiedene Ergebnisse. Wie die Reihenfolge der Renditen einen Plan brechen kann und was dagegen hilft.
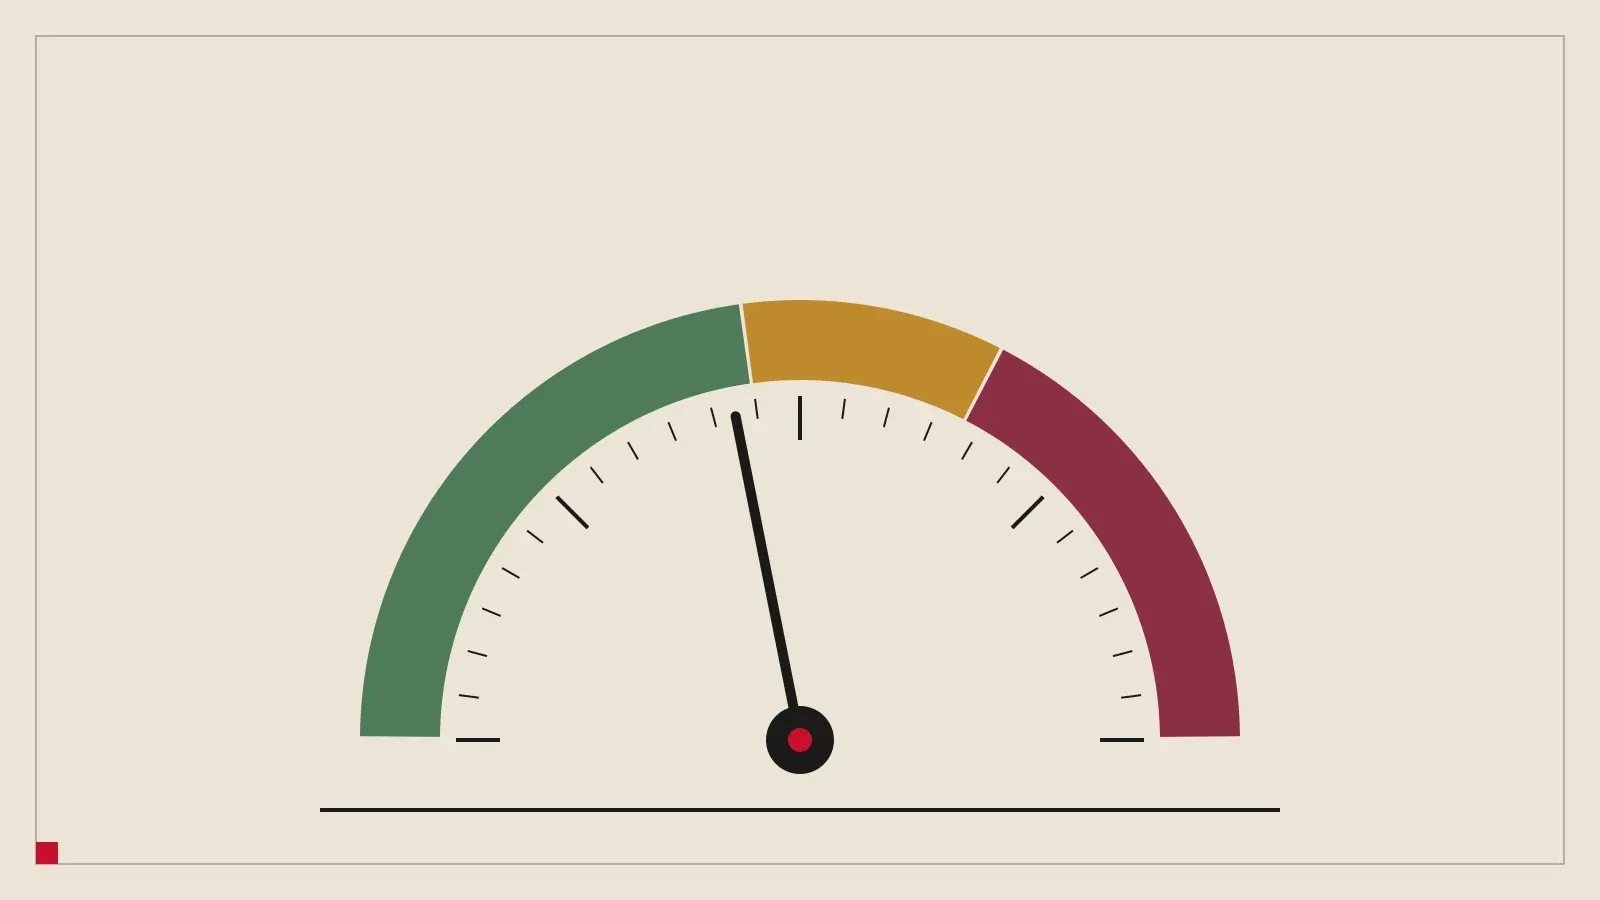
Die Entnahmerate ist der Anteil des Vermögens, den du im ersten Jahr ausgibst. Ein paar schlechte erste Jahre können mehr zählen als die Durchschnittsrendite.
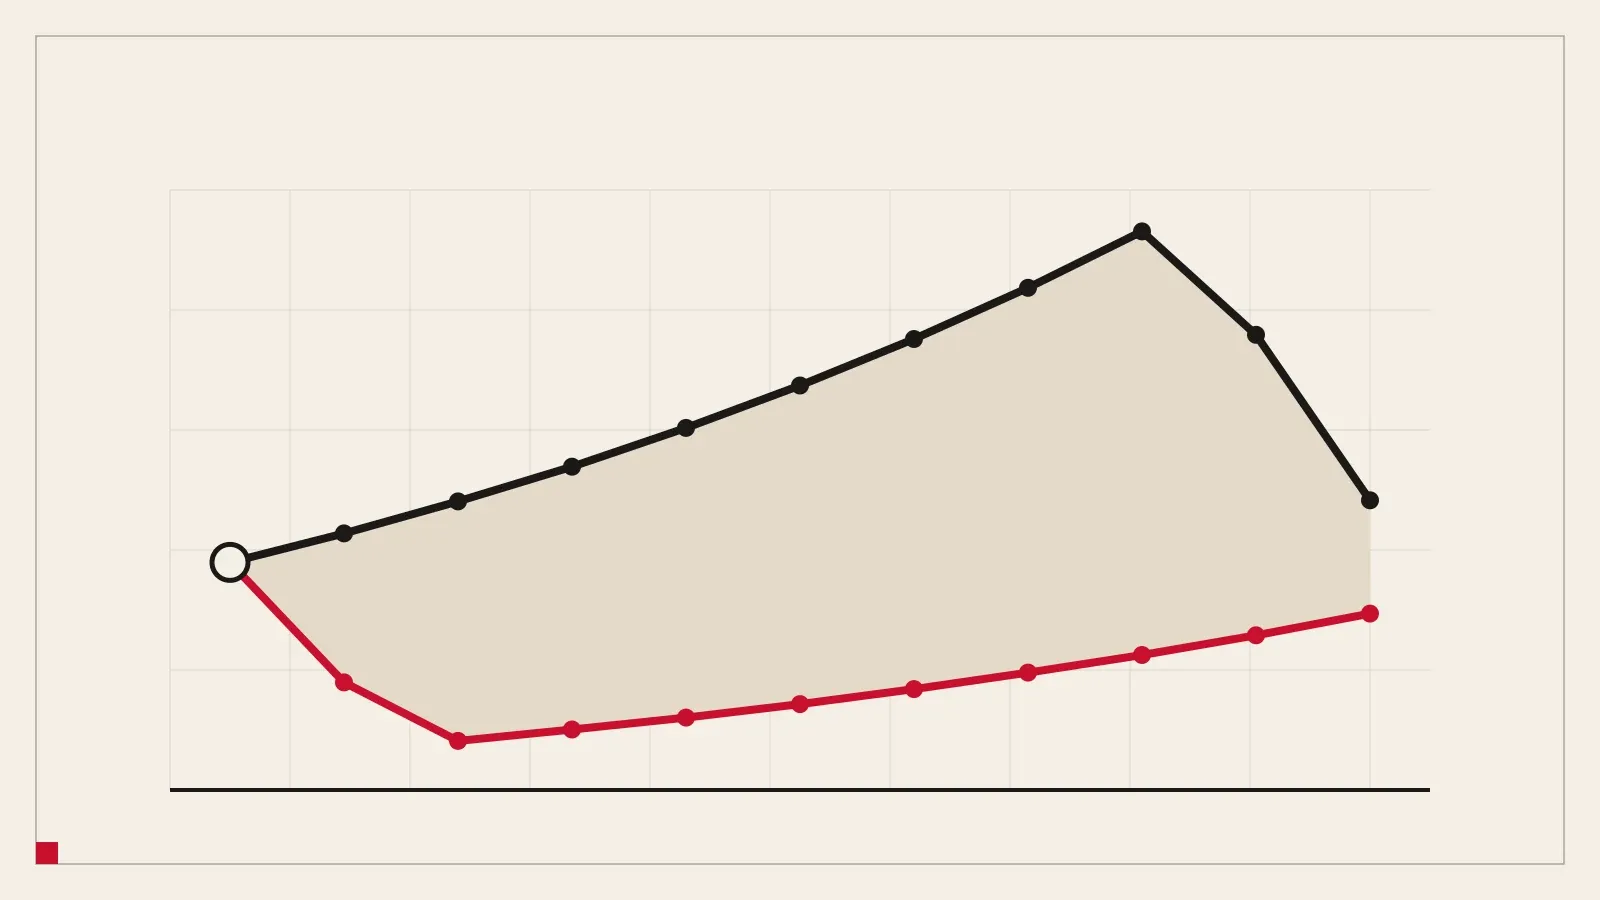
Mit CHF 40’000 / Jahr pro Jahr würde dein Vermögen bei gleichmässiger Rendite weiter wachsen. Nach einem schlechten Start (zwei Jahre −20 %) reicht es etwa Über 100 Jahre.
Im ganzen Plan verwenden →Schätzungen zur Planung, keine Beratung. Nutzung auf eigenes Risiko. Vollständigen Haftungsausschluss lesen
Jedes Jahr entnimmst du denselben Betrag in heutigen Franken, der Rest erzielt die reale Rendite. Das Werkzeug zählt die Jahre, bis das Geld aufgebraucht ist:
Der Abstand zwischen beiden ist das Sequenzrisiko. Warum wir für lange Frühpensionierungen 3,5 % empfehlen, steht in der 4-Prozent-Regel.
Zum Vergleich
Echte Indexrenditen, vor Inflation und Fondskosten. Unser Standard für Aktien ist 8.0% pro Jahr; die letzten zwei Jahrzehnte waren stärker, und sie enthielten einen Einbruch von 67 % in Franken.
| Index | Zeitraum | Währung | Pro Jahr |
|---|---|---|---|
| S&P 500mit Dividenden | 2006–2025 | USD | 10.9% |
| MSCI Worldohne Dividenden (rund 2 % dazu) | Oct 2016–Sep 2026 | CHF | 9.4% |
| Swiss equitiesmit Dividenden | 2009–2025 | CHF | 8.5% |
Vergangene Renditen sagen nichts über künftige aus. Quellen: chartrow.com, msci.com, pictet.com. Diese Renditen im Rechner testen →
Die 4-Prozent-Regel stammt aus US-Daten für 30-jährige Ruhestände. Frühpensionierte brauchen 40 Jahre oder mehr, 3 bis 3,5 % geben also mehr Spielraum. Lies unseren Artikel zur 4-Prozent-Regel.
Zwei Jahre mit −20 % direkt nach dem Ausstieg, danach Aufholjahre mit demselben 10-Jahres-Schnitt. Das zeigt das Sequenzrisiko: Verluste früh im Ruhestand schaden am meisten, weil du tief verkaufst, um zu leben.
Ja. Alles ist in heutigen Franken, der Jahresbetrag behält also seine Kaufkraft.
Anlegen
Zwei Pensionierte, dieselbe Durchschnittsrendite, sehr verschiedene Ergebnisse. Wie die Reihenfolge der Renditen einen Plan brechen kann und was dagegen hilft.
Die Zahlen
Die 4-Prozent-Regel stammt aus US-Daten über 30 Jahre. Frühpensionierte brauchen längere Horizonte, darum sind 3,5 % sicherer. Was die Regel sagt und was nicht.
Zuletzt geprüft: